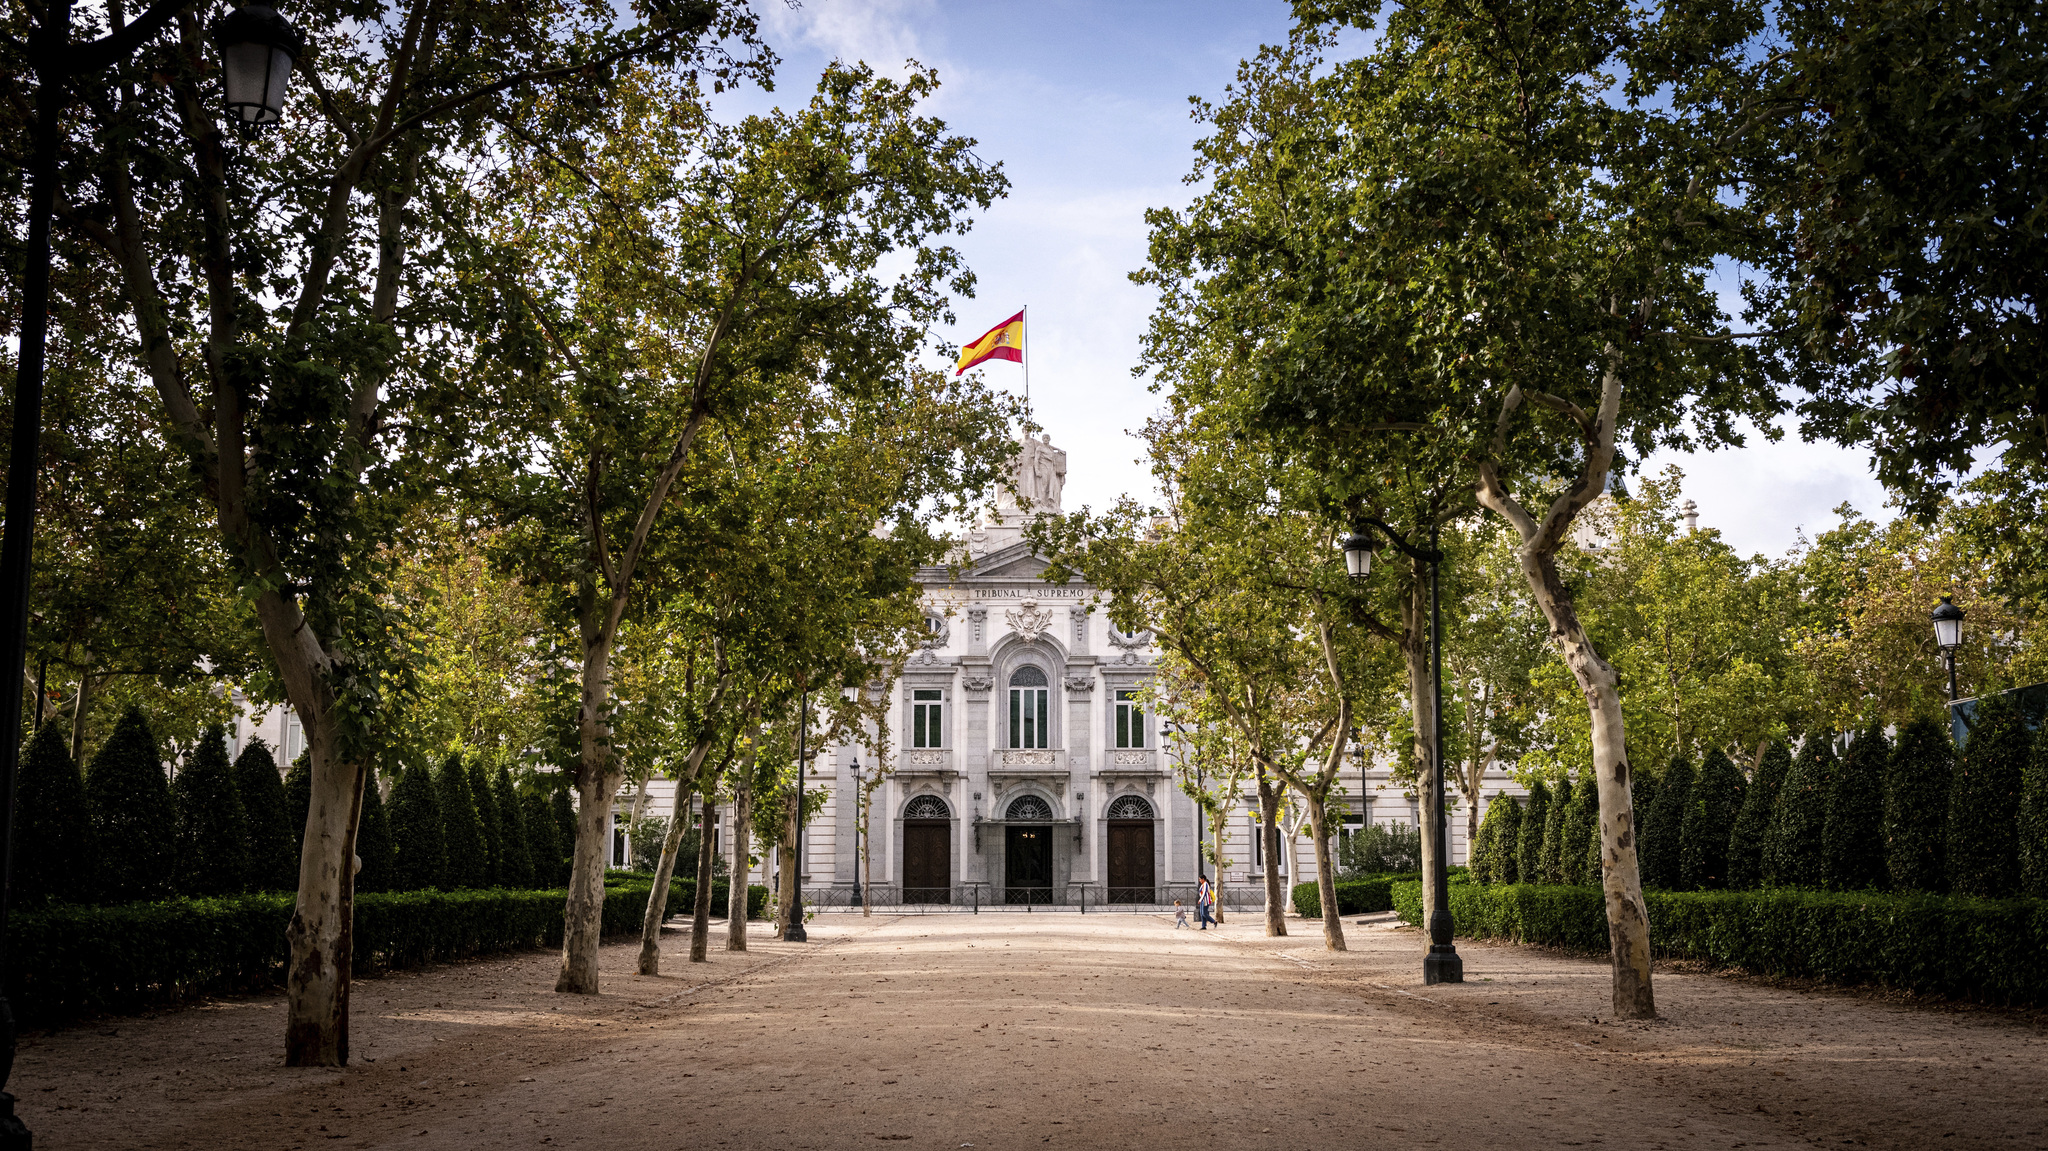
El alto tribuna corrige a Hacienda al establecer que la devolución de tributos anulados por la Justicia debe contabilizarse en el año fiscal en que fueron abonados, quedando libres de gravamen si los ejercicios están prescritos. El dictamen sienta un precedente para casos como el del alza societaria de Montoro o Plusvalía. Leer
El Supremo libra a la empresa de tributar por la devolución de impuestos anulados